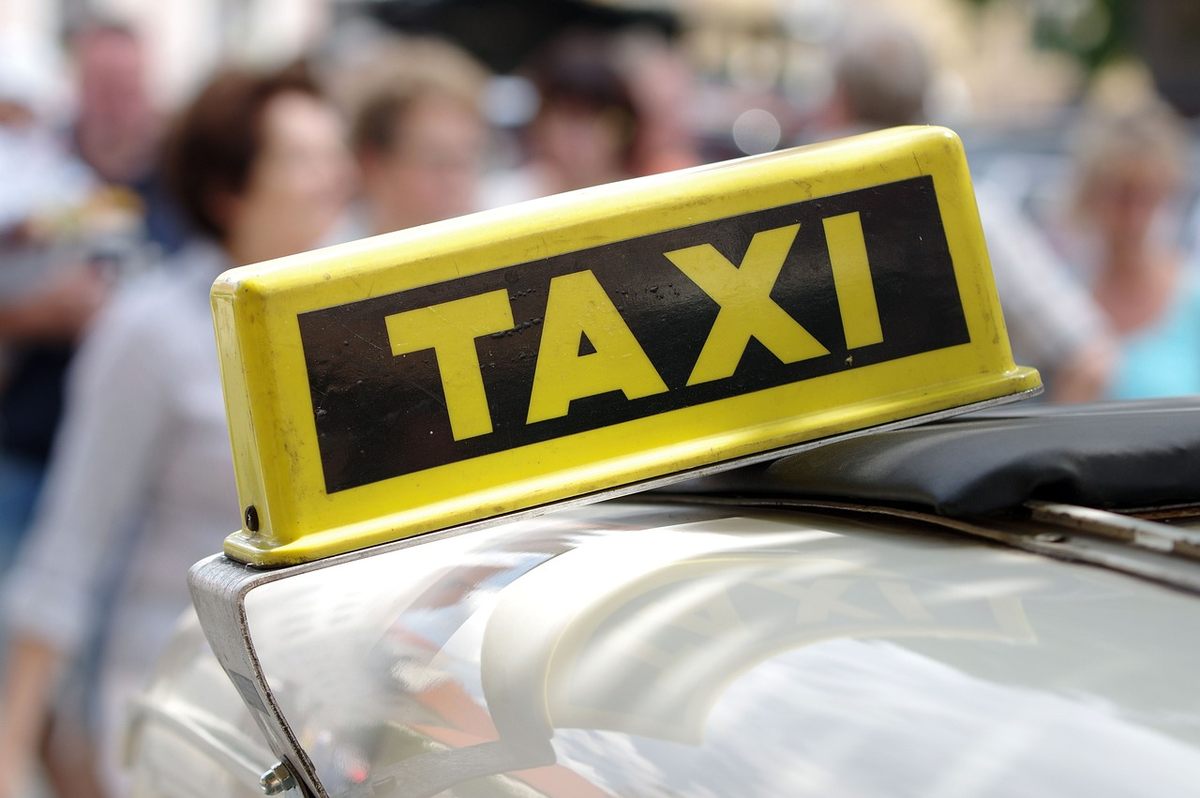
Un client monte, réclame une course rapide, s’installe et repart. Le lendemain matin, le lumineux de toit a disparu et le terminal de paiement avec. Le chauffeur découvre alors que sa responsabilité civile professionnelle parle du véhicule, pas du matériel qu’il transporte dessus. Une lampe de toit, un boîtier bancaire, une caméra intérieure : ça se remplace, mais à quel prix, et surtout avec quel contrat derrière ? La réponse tient rarement dans la formule de base.
La rc pro ne protège pas automatiquement ce que vous avez sur le toit
L’article L211-1 du Code des assurances impose à tout véhicule à moteur en circulation une couverture en responsabilité civile. Cette obligation, aussi ferme soit-elle, vise les dommages causés à des tiers. Elle ne dit rien du lumineux arraché sur un trottoir du côté de la gare, ni du terminal de paiement subtilisé sur la banquette arrière.
Pour une activité de transport de personnes à titre onéreux, il faut une extension professionnelle spécifique, distincte de la garantie auto classique. C’est ce contrat-là qui peut, s’il est bien écrit, englober le matériel embarqué. Sans lui, le chauffeur se retrouve avec une garantie vol qui ne couvre que la voiture.
Le contrat de base, celui que propose un courtier comme assurance-taxi.fr, mérite d’être lu ligne par ligne avant la signature. La plupart des chauffeurs découvrent la subtilité au moment du sinistre, quand l’expert leur demande la facture du lumineux et qu’ils répondent par une photo floue prise à l’achat.
Or les assureurs qui travaillent avec les taxis depuis longtemps savent distinguer les deux risques. Encore faut-il que le courtier pose la question et que le contrat mentionne le matériel professionnel comme un poste à part. Dans le cas contraire, l’indemnisation se limitera au véhicule, et le reste reste à votre charge.
Comment se déclenche l’indemnisation après un vol pendant une course
Le vol total ou partiel du véhicule est couvert par la garantie vol classique, souvent assortie de la garantie vandalisme pour les dégradations (bris de vitre, rayures, traces d’effraction). Le matériel embarqué suit rarement la même logique. Quand le lumineux part pendant que le client claque la portière, il faut déclarer le sinistre au commissariat, fournir le procès-verbal, et prouver la valeur du bien volé.
Cette preuve, c’est une facture, un ticket de caisse ou une attestation d’achat. Le dépôt de plainte dans les vingt-quatre heures est presque toujours une condition de recevabilité du dossier, et les assureurs y regardent de très près.
Les pièges qui font sauter la prise en charge
La garantie vol appliquée au matériel professionnel comporte des exclusions propres aux taxis, et elles ne sont pas anodines.
- Le vol commis sans effraction visible n’est pas toujours indemnisé, ce qui pose problème quand le lumineux est simplement arraché à l’arrêt.
- Que faire si le terminal de paiement était posé sur le siège passager pendant une pause ?
- Certains contrats écartent les objets non fixés ou non déclarés à la souscription.
- Le matériel déjà ancien peut être indemnisé à sa valeur résiduelle, ce qui couvre à peine l’achat d’un neuf.
- La franchise vol s’applique séparément, parfois par objet volé et non par sinistre.
Il faut donc vérifier trois points avant de signer : le montant de l’indemnité en cas de vol, la liste des biens couverts, et la franchise applicable. Une clause de vétusté mal calibrée rend l’indemnisation symbolique. Et pour un lumineux, un terminal ou une caméra intérieure, la valeur d’usage chute vite.
Le cabinet Orizon Assurance, basé à Asnières-sur-Seine, négocie depuis plus de dix ans des contrats RC pro taxi avec AXA, MFA, MAAF, MTA, Generali et Wakam, et quelques-uns de ces contrats acceptent d’intégrer le matériel embarqué en extension. Ce n’est pas une option par défaut, c’est une clause à réclamer.
Ce qui arrive quand la couverture professionnelle manque
Les sanctions liées à l’absence d’assurance professionnelle ne sont pas théoriques. Conduire un taxi sans couverture expose à 3 750 € d’amende, à la suspension de la carte pro pour trois ans, à l’immobilisation du véhicule et à son retrait de la circulation.
L’article L324-2 du Code de la route sanctionne directement cette situation. Un chauffeur qui se retrouve sans garantie valable après un vol non déclaré perd bien plus que le prix d’un lumineux. Il perd son outil de travail pour trois ans, et ça, aucun courtier ne peut le réparer après coup. Sur ce point, voir aussi notre article sur recalculer budget assurance vtc.
Les plafonds minimums de couverture, précisés par l’article R211-7 du Code des assurances, concernent la responsabilité civile et ne disent rien du matériel. Ce sont deux terrains séparés. Confondre les deux revient à croire qu’un contrat auto couvre le contenu du coffre.
Et quand la course se termine mal, la facture d’un terminal de paiement ne se discute pas avec le client, elle se discute avec l’assureur. Un contrat bien négocié prévoit un plafond dédié, une franchise raisonnable et une procédure de déclaration claire. Sans ça, le moindre vol pèse lourd sur la trésorerie d’un artisan.
Les questions à poser à son courtier avant de signer
Un contrat négocié avec extension professionnelle ne s’improvise pas. Il faut poser les bonnes questions, dans le bon ordre, et obtenir des réponses écrites. Le matériel embarqué sur un taxi change souvent, se revend, s’échange : un lumineux acheté d’occasion peut-il être couvert, et avec quelle preuve de valeur ?
Le contrat couvre-t-il le vol à l’arraché pendant une course, ou seulement le vol avec effraction constaté ? La réponse varie d’un assureur à l’autre, et le tarif aussi. Un contrat fermé sur la RC pro de base coûte moins cher, évidemment, mais il laisse le chauffeur nu au premier incident.
Il existe une différence de fond entre la garantie vol du véhicule et la garantie du matériel embarqué, et c’est exactement ce que les comparateurs en ligne ne montrent pas. Les six assureurs cités plus haut ne proposent pas tous la même extension, et la négociation du cabinet compte autant que le nom sur le contrat. Un devis signé sans clause matériel, c’est un devis incomplet. Et le chauffeur qui roule avec un lumineux à trente euros a peut-être intérêt à vérifier avant de partir en course ce soir.
Comparer ce qui est comparable
Deux contrats au même prix peuvent cacher des écarts importants sur le vol du matériel. L’un couvrira l’ensemble des équipements déclarés, l’autre se limitera au véhicule. La différence ne se voit pas sur la première page du devis, elle se lit dans les conditions générales, au paragraphe des exclusions.
Franchement, peu de chauffeurs prennent le temps de lire ces pages, et c’est compréhensible après une journée de route. Mais c’est le seul endroit où se trouve la réponse à la question qui compte : si le lumineux disparaît demain, qui paie ?
Un lumineux ne se remplace pas avec une promesse
Le vol du matériel embarqué pendant une course relève d’un risque que la RC pro taxi oublie trop souvent, et seule une clause négociée avec extension professionnelle permet d’être indemnisé sans perdre sa carte pro. La garantie vol et vandalisme couvre le vol et les dégradations du véhicule, mais elle ne s’étendra au lumineux, au terminal et à la caméra que si quelqu’un l’a écrit noir sur blanc.
Un dépôt de plainte rapide, des factures conservées et un courtier qui connaît le métier changent tout au moment du sinistre. Le contrat est-il encore un contrat de taxi, ou juste une couverture auto qui a oublié le métier ?